Historia del juguete y el juego: evolución del sector juguetero del 2010 a la actualidad – Décadas 2010 y 2020
2010-2026: el juguete en tiempos de cambio

Esta tercera etapa arranca en el 2010 en un contexto económico todavía muy condicionado por la crisis financiera iniciada en 2008. La recuperación fue lenta y el mercado laboral sufrió especialmente. Este contexto tuvo una consecuencia directa sobre el consumo: las familias redujeron su capacidad de gasto y se volvieron más sensibles al precio. Al mismo tiempo, el país comenzó a experimentar una transformación política y social que se prolongaría durante toda la etapa: alternancia de gobiernos, aparición de nuevos partidos, mayor fragmentación parlamentaria, cambios en los hábitos sociales y aceleración de la digitalización.
2010-2019: crisis, ajuste y supervivencia
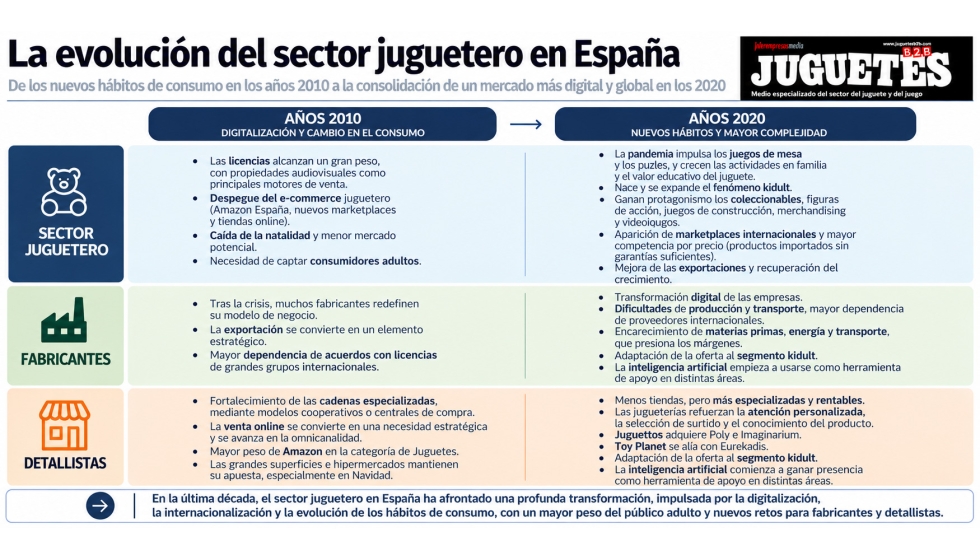
Para el sector juguetero, los primeros años de la década estuvieron marcados por la necesidad de resistir y adaptarse. El sector juguetero (industria y retail) se encontraron con menor consumo interno, presión sobre los precios, reducción de márgenes, dificultades de financiación, descenso de natalidad, competencia de productos importados y una distribución cada vez más concentrada. La respuesta empresarial pasó por ganar eficiencia, potenciar la exportación y buscar nuevos segmentos de consumidores.
La exportación gana importancia
El mercado nacional había dejado de ofrecer las mismas posibilidades de crecimiento, condicionada por la caída de la natalidad, la madurez del consumo y una distribución cada vez más competitiva. Al mismo tiempo, la globalización había trasladado una parte importante de la producción hacia Asia y había elevado la presión sobre los fabricantes españoles. De esta manera, la internacionalización deja de ser únicamente una vía de expansión y se convierte progresivamente en un elemento estratégico para la industria. Las empresas españolas buscan compensar las limitaciones del mercado nacional accediendo a nuevos consumidores y consolidando su presencia en otros países.
La natalidad se convierte en uno de los grandes problemas estructurales
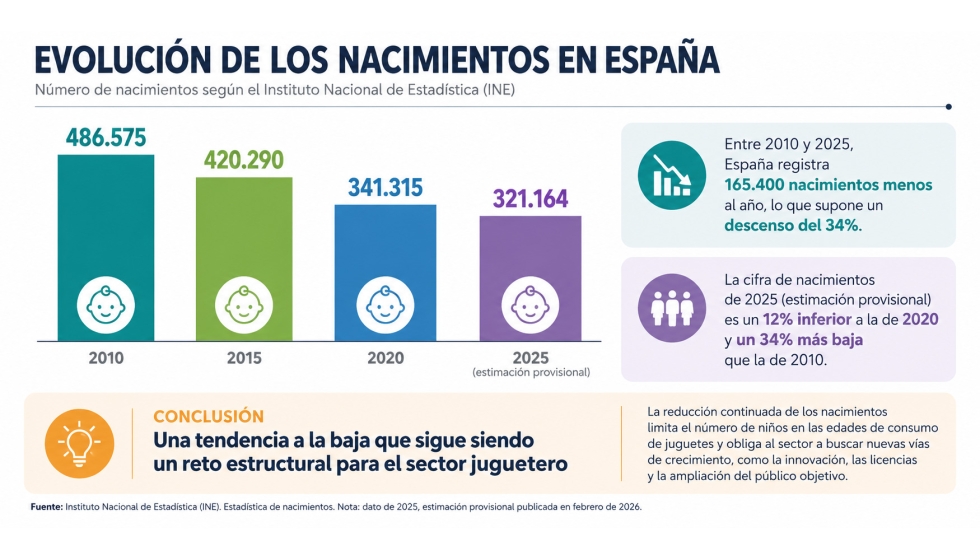
Si durante las décadas de 1960 y 1970 el crecimiento demográfico había contribuido a ampliar de forma significativa la base de consumidores infantiles, del 2010 al 2026 ocurre prácticamente lo contrario. La reducción continuada de los nacimientos convierte la evolución demográfica en uno de los principales retos estructurales para el sector juguetero. El problema no es únicamente coyuntural ni está relacionado con un determinado ejercicio. Se trata de una tendencia que se prolonga durante años y que reduce progresivamente el número de niños que entran en las edades de consumo de juguetes.
Para un sector cuyo consumidor tradicional se encuentra fundamentalmente en las edades infantiles, la consecuencia es evidente: cada nueva generación que llega al mercado es más reducida que las anteriores. De esta manera, como fórmulas para mantener el crecimiento en el mercado buscan aumentar el valor del consumo por niño. La innovación, la diferenciación, las licencias, los productos de mayor valor añadido y la creación de nuevas categorías permiten intentar elevar el gasto, aunque el número de consumidores disminuya.
Otra de las fórmulas fue la ampliación del público objetivo del juguete y el juego. El sector empieza a prestar una atención creciente a consumidores que antes tenían un peso mucho menor: adolescentes, jóvenes, padres y familias, adultos, coleccionistas y aficionados a determinadas franquicias.
El nacimiento del consumidor kidult
El denominado kidult engloba a consumidores adolescentes y adultos que compran juguetes y juegos para sí mismos, no necesariamente para regalarlos o utilizarlos con niños. Aunque el consumo adulto de determinados productos ya existía anteriormente (especialmente en juegos de mesa, maquetas, modelismo, coleccionismo o figuras), durante esta etapa adquiere una dimensión mucho mayor y más transversal. Deja de ser un nicho reducido para convertirse en un segmento estratégico para el sector.
Según Circana, los consumidores kidult representaban el 29% de las ventas del mercado juguetero español, frente al 19% registrado antes de la pandemia. Con el desarrollo kidult, aparece un consumidor que tiene capacidad de decisión y poder adquisitivo propios, conoce las marcas, sigue sus novedades y busca productos vinculados a sus propios intereses.
Las licencias se convierten en uno de los grandes motores
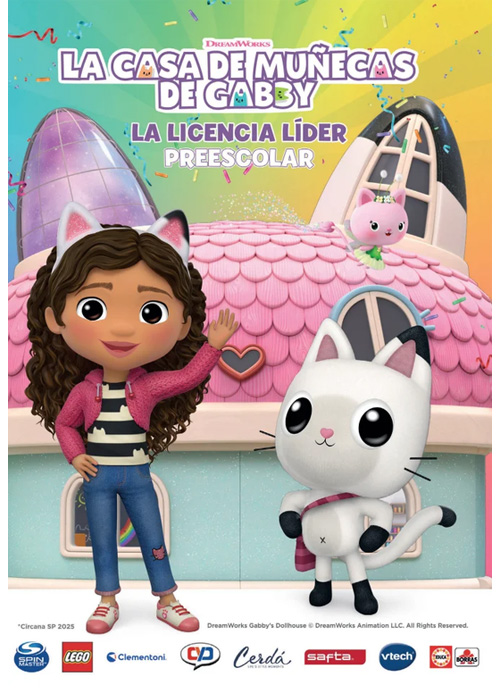
Si en la etapa anterior las licencias comenzaron a ganar presencia en el mercado juguetero, a partir de 2010 se consolidan como uno de los principales motores de la demanda y como un elemento cada vez más determinante en la estrategia de fabricantes y distribuidores. El cambio no consiste únicamente en que haya más juguetes licenciados, sino en que la propiedad intelectual pasa a intervenir en prácticamente todo el ciclo del producto: desde su concepción y posicionamiento hasta la campaña de marketing, la distribución y la relación con el consumidor.
La evolución del entretenimiento explica buena parte de este fenómeno. Durante estos años se multiplica el número de contenidos capaces de generar comunidades de seguidores: películas, series de televisión, plataformas de streaming, videojuegos, manga y anime, deporte y, posteriormente, fenómenos nacidos directamente en el entorno digital. El juguete puede aprovechar así un reconocimiento de marca que ya existe antes de que el producto llegue a la tienda.

Internet deja de ser un complemento y se convierte en infraestructura
A partir de 2010, Internet deja de ser un canal que fabricantes y detallistas utilizan principalmente para mostrar sus catálogos y comienza a convertirse en una pieza estructural del negocio juguetero. La transformación va mucho más allá de la aparición de las tiendas online: afecta a la manera de presentar los productos, comunicarse con los consumidores, gestionar las ventas, analizar la demanda y relacionarse con los distintos agentes de la cadena comercial.
Durante los años noventa y los primeros 2000, la presencia digital de las empresas se centraba principalmente en páginas web corporativas, catálogos electrónicos y herramientas básicas de comunicación. La tienda física seguía concentrando la mayor parte de las ventas y la información sobre los productos llegaba al consumidor, fundamentalmente, a través de la publicidad, los catálogos impresos y el propio establecimiento. En la década de 2010, este modelo comienza a cambiar de forma acelerada: el consumidor puede consultar novedades, comparar precios, leer opiniones y localizar productos antes de acudir a una tienda o decidirse por una compra online.
El comercio electrónico cambia el retail
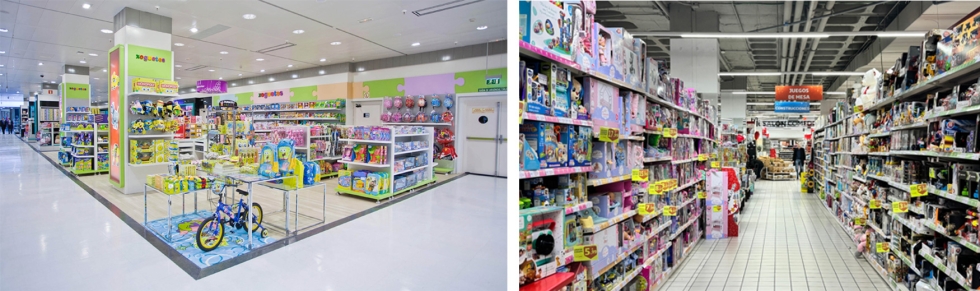
La expansión del comercio electrónico es una de las transformaciones más profundas que ha experimentado la distribución juguetera desde la aparición de las grandes superficies. Si durante décadas la tienda física había sido el principal punto de encuentro entre fabricantes, productos y consumidores, a partir de 2010 el desarrollo de Internet y de los grandes operadores digitales modifica progresivamente este modelo. La compra de juguetes deja de depender exclusivamente de la proximidad a un establecimiento y pasa a realizarse también a través de webs de cadenas especializadas, plataformas de comercio electrónico y marketplaces.
Este cambio no supone únicamente la aparición de un nuevo canal de venta. El comercio electrónico altera la competencia, la política de precios, la amplitud del surtido, la relación con el consumidor y la propia función de la tienda física. La consolidación del comercio electrónico da paso a una estrategia en la que los canales físicos y digitales dejan de gestionarse como espacios independientes. El consumidor puede iniciar el proceso de compra en uno y terminarlo en otro, de modo que la experiencia debe ser coherente en todos los puntos de contacto (omnicanalidad).
2020-2026: pandemia, inflación y pérdida de poder adquisitivo
La crisis sanitaria de 2020 supuso un punto de inflexión para el sector juguetero y aceleró transformaciones que ya estaban en marcha. El confinamiento, el cierre temporal de establecimientos y las restricciones a la movilidad alteraron los hábitos de consumo y obligaron a fabricantes, distribuidores y detallistas a adaptarse a un escenario excepcional. Al mismo tiempo, el hogar se convirtió en el principal espacio de ocio para muchas familias, lo que favoreció la búsqueda de juguetes, juegos de mesa, puzles y otras propuestas para entretenerse, compartir tiempo y realizar actividades lejos de las pantallas.
La pandemia tuvo, por tanto, un efecto doble sobre el sector. Por un lado, impulsó determinadas categorías y reforzó el papel del juguete y el juego como herramienta de entretenimiento familiar. Por otro, puso a prueba la capacidad de respuesta de las empresas, que tuvieron que afrontar interrupciones comerciales, dificultades logísticas y cambios bruscos en la demanda.
De la recuperación a la inflación
Cuando comenzaron a levantarse las restricciones, la recuperación económica coincidió con una demanda acumulada durante los meses de menor actividad. Sin embargo, la oferta no se normalizó al mismo ritmo. Los problemas de suministro, el encarecimiento de las materias primas y la energía y las tensiones logísticas contribuyeron al repunte de la inflación desde mediados de 2021. La invasión rusa de Ucrania, en febrero de 2022, agravó posteriormente las presiones sobre los mercados energéticos y alimentarios, y el posterior conflicto en Oriente Próximo afectó al precio de los carburantes.
El aumento del precio de la energía, los alimentos y otros gastos cotidianos redujo la renta disponible de muchos hogares. A ello se sumaron las subidas de los tipos de interés y el encarecimiento de las hipotecas, que aumentaron la presión sobre los presupuestos familiares. El efecto se trasladó también al consumo de productos no esenciales, entre ellos los juguetes.
Seguridad: una exigencia esencial en un mercado global
En la Unión Europea, los juguetes deben cumplir requisitos específicos destinados a proteger la salud y la seguridad de los niños. Uno de los principales desafíos es controlar la seguridad en una cadena de suministro internacional. Cuando intervienen numerosos proveedores, fabricantes e intermediarios, la trazabilidad y la supervisión de los procesos adquieren una importancia especial. Las empresas deben comprobar la conformidad de los productos y disponer de documentación que permita acreditar su cumplimiento, identificar posibles incidencias y actuar con rapidez si se detecta un riesgo.
El crecimiento del comercio electrónico ha añadido una dificultad: los consumidores pueden acceder a productos procedentes de numerosos países y comercializados por vendedores muy diversos. En este entorno, resulta más complejo controlar que todos los artículos disponibles cumplen las exigencias europeas. La presencia de juguetes que no respetan los requisitos de seguridad supone un riesgo para los niños y puede generar competencia desleal frente a las empresas que asumen los costes de los ensayos, los controles y la certificación de sus productos.
Innovar para competir en un mercado cambiante
Los juguetes y juegos siguen cumpliendo funciones vinculadas al entretenimiento, el aprendizaje y el desarrollo infantil, pero cada vez conviven más con propuestas que incorporan tecnología, contenidos digitales, experiencias interactivas o posibilidades de juego compartido.
La incorporación de componentes electrónicos, sensores, aplicaciones y conectividad ha abierto nuevas posibilidades en determinadas categorías. Los juguetes pueden integrar funciones interactivas, responder a las acciones del usuario o ampliar la experiencia física mediante contenidos digitales. En paralelo, la robótica educativa, la programación y los juegos vinculados a disciplinas STEM —ciencia, tecnología, ingeniería y matemáticas— han ganado presencia como propuestas que combinan entretenimiento y aprendizaje.
Por su parte, la inteligencia artificial abre nuevas posibilidades en el diseño de productos, la investigación de tendencias, el análisis de preferencias y la gestión empresarial. Y puede contribuir a estudiar patrones de demanda, identificar oportunidades de mercado, optimizar previsiones de ventas o mejorar determinados procesos creativos y operativos.